Fed Tăng Lãi Suất: Vì Sao Việt Nam Chịu Áp Lực?
— Tỷ giá, FDI, ETF và hệ quả với tín dụng bất động sản
Khi Fed tăng lãi suất, Việt Nam không bị buộc phải tăng theo. Nhưng áp lực lên tỷ giá và chi phí vốn là có thật, và nó đi vào bất động sản qua một chuỗi truyền dẫn có điều kiện. Bài này tách bạch từng mắt xích, phân biệt FDI với ETF và quỹ chủ động, đối chiếu với số liệu mới nhất đến 13/10/2026.
🏛️ Fed Không Ra Lệnh Cho Việt Nam Tăng Lãi Suất
Một câu hỏi tôi hay gặp: “Ngân hàng thế giới tăng lãi suất thì Việt Nam phải tăng theo?”. Cần gọi đúng tên. World Bank (Ngân hàng Thế giới) là tổ chức tài trợ phát triển, không ấn định lãi suất chính sách toàn cầu. Người đang điều hành lãi suất đồng USD là Fed (Cục Dự trữ Liên bang Mỹ). Ngày 16/9/2026, Ủy ban FOMC nhất trí tăng 25 điểm cơ bản, đưa biên độ lãi suất mục tiêu lên 3,75–4,00%, lần tăng đầu tiên kể từ tháng 7/2023, và phát tín hiệu còn một lần tăng nữa trong năm nay.
Ngân hàng Nhà nước (NHNN) có quyền tự quyết. Thực tế sau 16/9 cho thấy điều đó: theo thông tin tại họp báo ngày 7/10, NHNN giữ nguyên các mức lãi suất điều hành, và dùng thanh khoản cùng công cụ ngoại hối để giữ thị trường ổn định. Ngày 21/9, khi lãi suất liên ngân hàng qua đêm vọt lên 7,0%/năm, NHNN bơm ròng khoảng 47.900 tỷ đồng qua thị trường mở và mở lại kênh hoán đổi ngoại tệ kỳ hạn 7 ngày, quy mô tối đa 2 tỷ USD. Áp lực là có. Nghĩa vụ phải tăng lãi suất theo Fed thì không.
💱 Tỷ Giá Là Mắt Xích Truyền Dẫn Quan Trọng
Cơ chế rút gọn: Fed tăng lãi suất thì tài sản USD hấp dẫn hơn (nếu các yếu tố khác không đổi), nhu cầu giữ USD tăng, VND chịu áp lực mất giá. Đến ngày 13/10/2026, chỉ số USD Index ở khoảng 102,5 điểm, gần mức cao nhất trong 18 tháng; lợi suất trái phiếu chính phủ Mỹ kỳ hạn 10 năm khoảng 5,3% (theo Thanh Niên); tỷ giá trung tâm của NHNN quanh 25.630 đồng/USD.
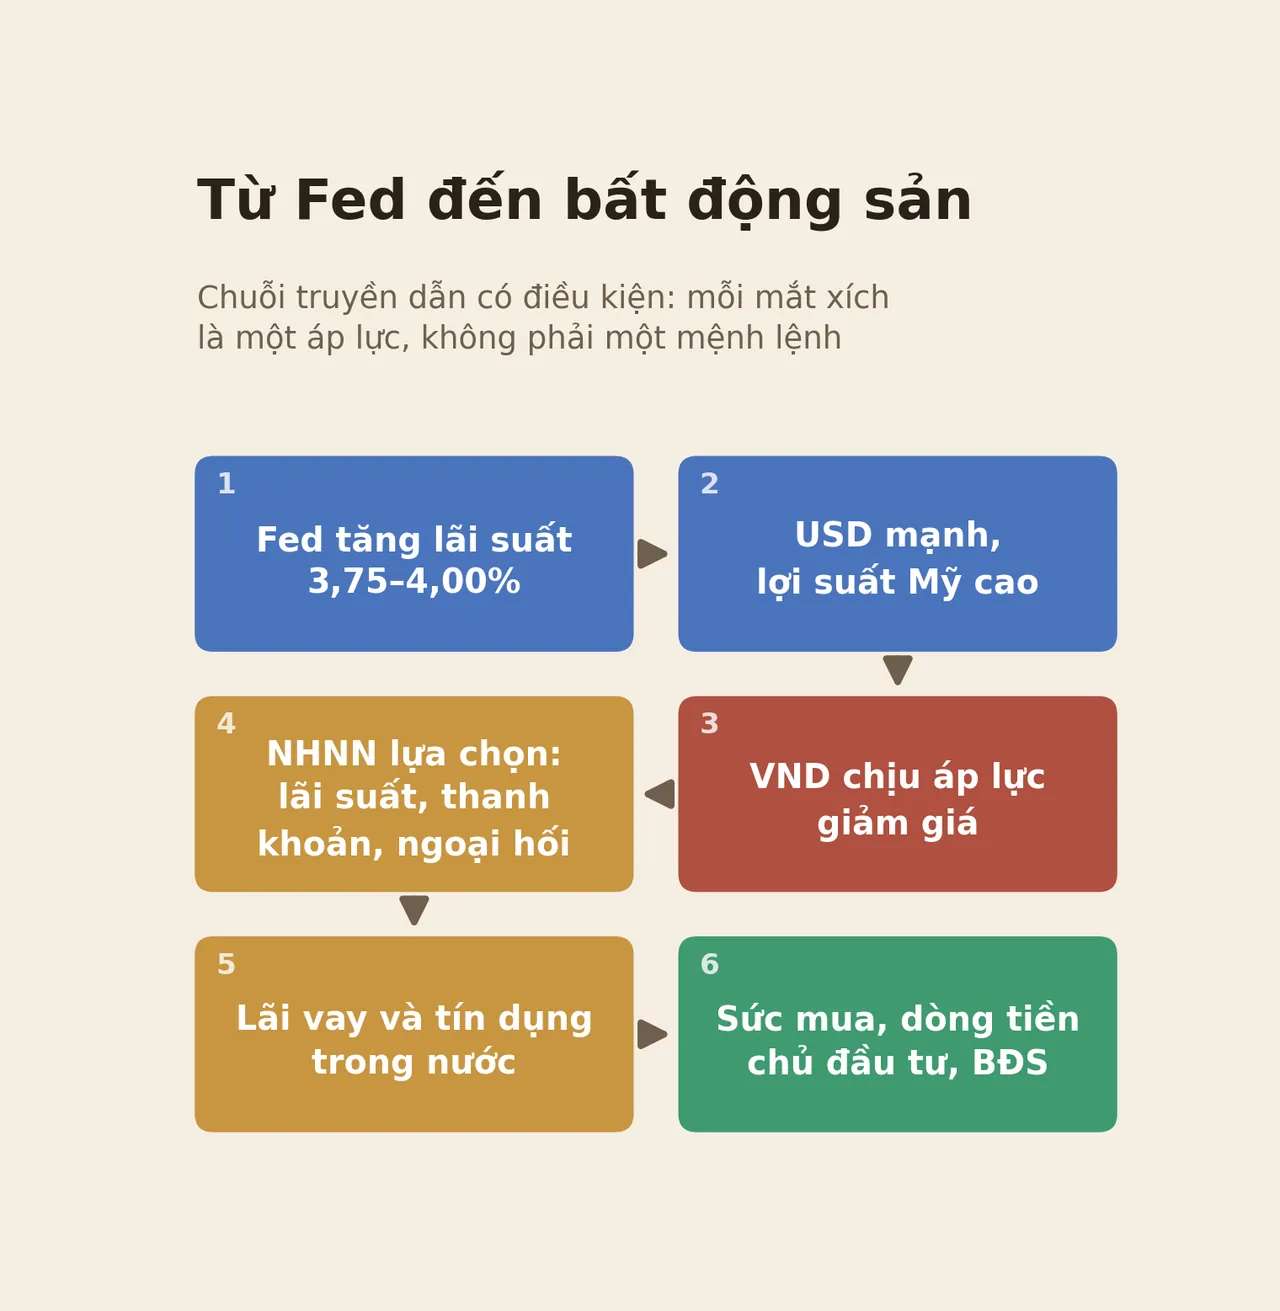
Chuỗi truyền dẫn có điều kiện từ Fed đến bất động sản. Sơ đồ khái quát hóa cơ chế, không phải quan hệ nhân quả chắc chắn.
Tỷ giá quan trọng vì nó chạm vào ba thứ cùng lúc: chi phí nhập khẩu, nghĩa vụ nợ ngoại tệ của doanh nghiệp, và kỳ vọng lạm phát. NHNN phải cân ba mục tiêu: ổn định tỷ giá, kiểm soát lạm phát, hỗ trợ tăng trưởng. Lãi suất cao giảm áp lực tỷ giá nhưng đẩy chi phí vốn lên. Giữ lãi suất thấp hỗ trợ doanh nghiệp và người mua nhà nhưng làm chênh lệch lợi suất VND/USD kém hấp dẫn. Không có lựa chọn miễn phí, và dự trữ ngoại hối, cán cân thanh toán, kỳ vọng thị trường đều tham gia vào bài toán này.
🧭 FDI Khác Gì ETF Và Quỹ Đầu Tư Chủ Động?
Trong các cuộc bàn luận về “vốn ngoại”, ba dòng tiền này hay bị gộp làm một. Phân loại chính xác:
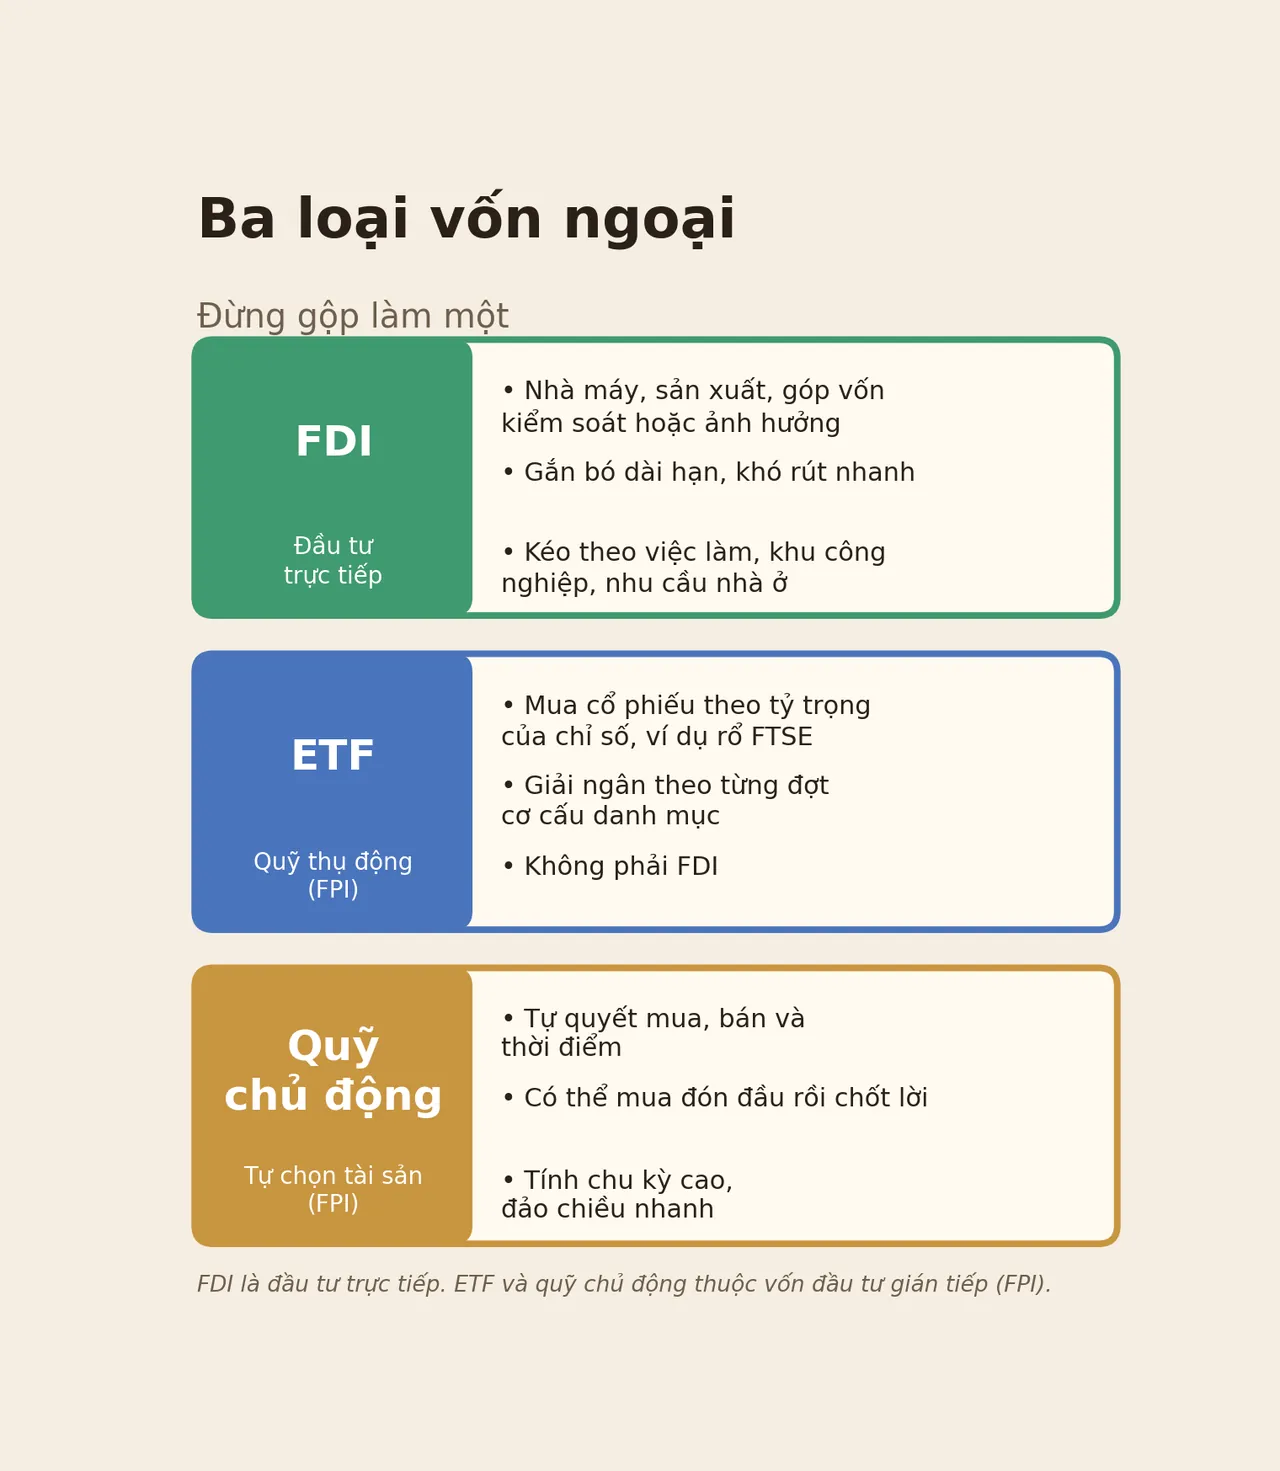
FDI là đầu tư trực tiếp. ETF và quỹ chủ động mua chứng khoán thuộc vốn đầu tư gián tiếp (danh mục, FPI), không phải FDI.
Nhà máy, hoạt động sản xuất, góp vốn kiểm soát hoặc ảnh hưởng lâu dài. Gắn bó hơn, khó rút nhanh, kéo theo việc làm, khu công nghiệp và nhu cầu nhà ở.
Bám chỉ số, mua theo tỷ trọng của rổ (ví dụ rổ FTSE). Giải ngân theo từng đợt cơ cấu danh mục, không phải một lần.
Tự chọn tài sản và thời điểm. Có thể mua đón đầu thông tin rồi chốt lời. Tính chu kỳ cao nhất trong ba nhóm.
Cả ETF và quỹ chủ động đều có thể tạo nhu cầu đổi ngoại tệ sang VND khi giải ngân, nhưng cũng có thể rút đi nhanh khi tâm lý đảo chiều. Khác biệt này quyết định chúng giúp gì cho tỷ giá.
📊 Khi Nào Vốn Ngoại Giúp Giảm Áp Lực Tỷ Giá?
Chỉ khi nó tạo ra dòng ngoại tệ ròng thực tế chảy vào. Phải trừ đi vốn mới cam kết mà chưa giải ngân, các giao dịch sang tay giữa nhà đầu tư trong và ngoài nước, nhu cầu USD để nhập máy móc, lợi nhuận chuyển ra nước ngoài, và các dòng vốn đảo chiều. Số liệu 9 tháng 2026 cho thấy sự khác biệt giữa các con số:
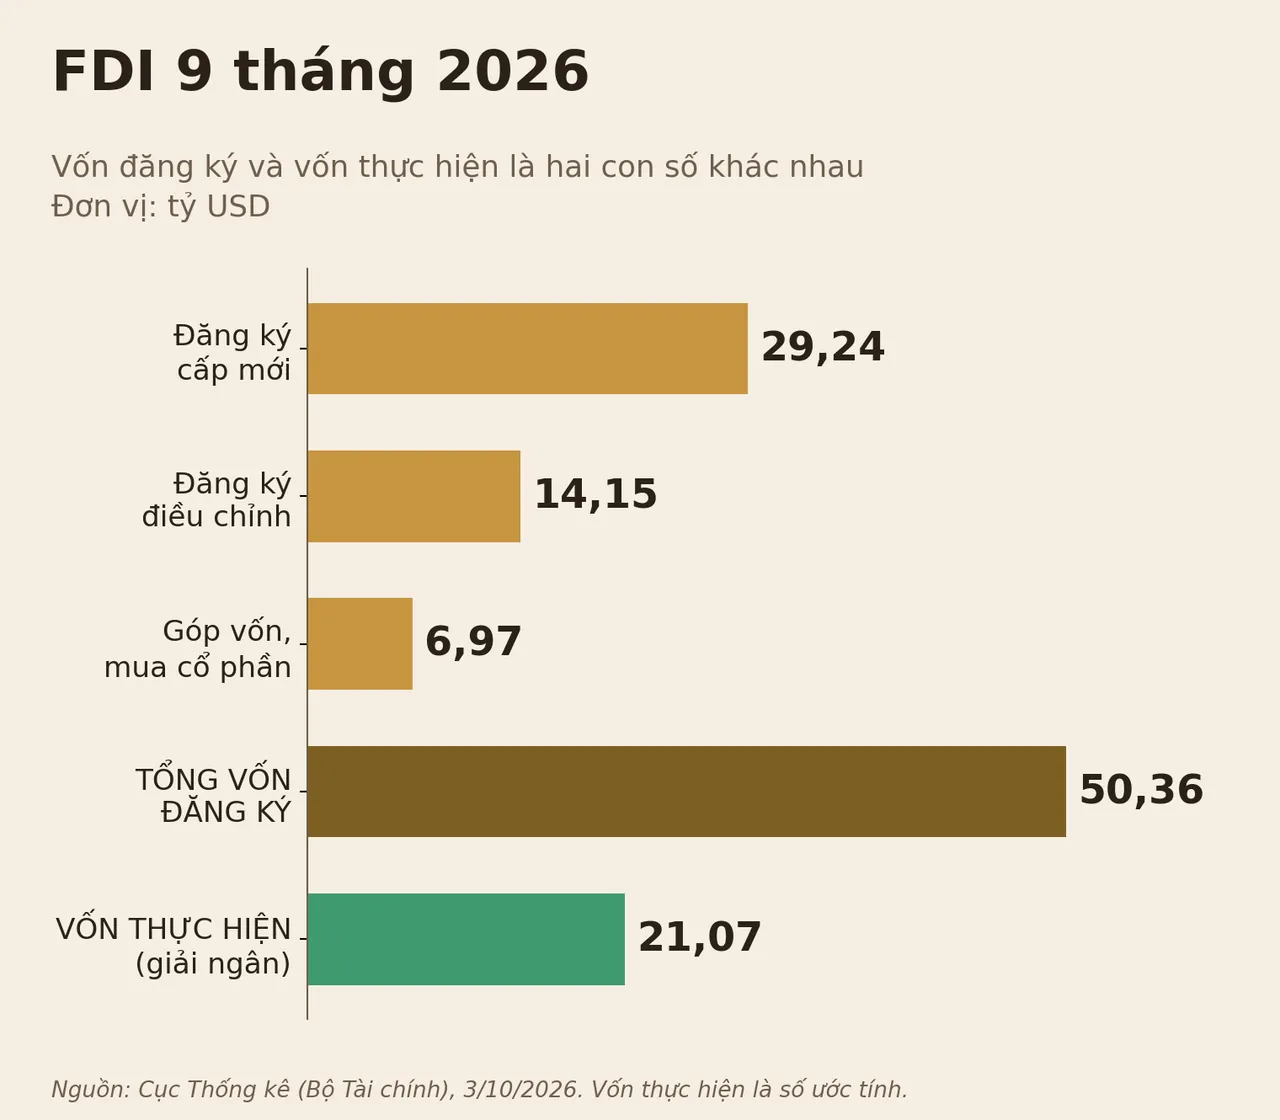
FDI 9 tháng 2026. Nguồn: Cục Thống kê (Bộ Tài chính), công bố 3/10/2026. Đồ thị do tác giả vẽ lại.
FDI: vốn đăng ký đạt 50,36 tỷ USD (tăng 76,4%), nhưng vốn thực hiện mới là 21,07 tỷ USD (tăng 12,1%, cao nhất cùng kỳ 5 năm). Công nghiệp chế biến, chế tạo chiếm 17,4 tỷ USD, tức 82,6% vốn thực hiện. Đây là dòng vốn tốt cho cán cân ngoại tệ, nhưng phần lớn gắn với nhập khẩu máy móc, nguyên liệu và chuyển lợi nhuận về sau, nên tác động lên tỷ giá không tính được bằng phép trừ đơn giản.
ETF và quỹ chủ động: FTSE Russell nâng hạng Việt Nam lên nhóm thị trường mới nổi thứ cấp, có hiệu lực từ 21/9/2026, và đưa cổ phiếu vào rổ chỉ số theo lộ trình nhiều giai đoạn đến năm 2027. Các dự báo dòng vốn khá rộng. SSI Research ước khoảng 1,67 tỷ USD vốn thụ động; BSC ước 5–6 tỷ USD cả chu kỳ nếu tính cả quỹ chủ động; ABS ước tới khoảng 8 tỷ USD trong 12 tháng. Đó là dự báo, mỗi nơi một giả định, không phải tiền đã vào.
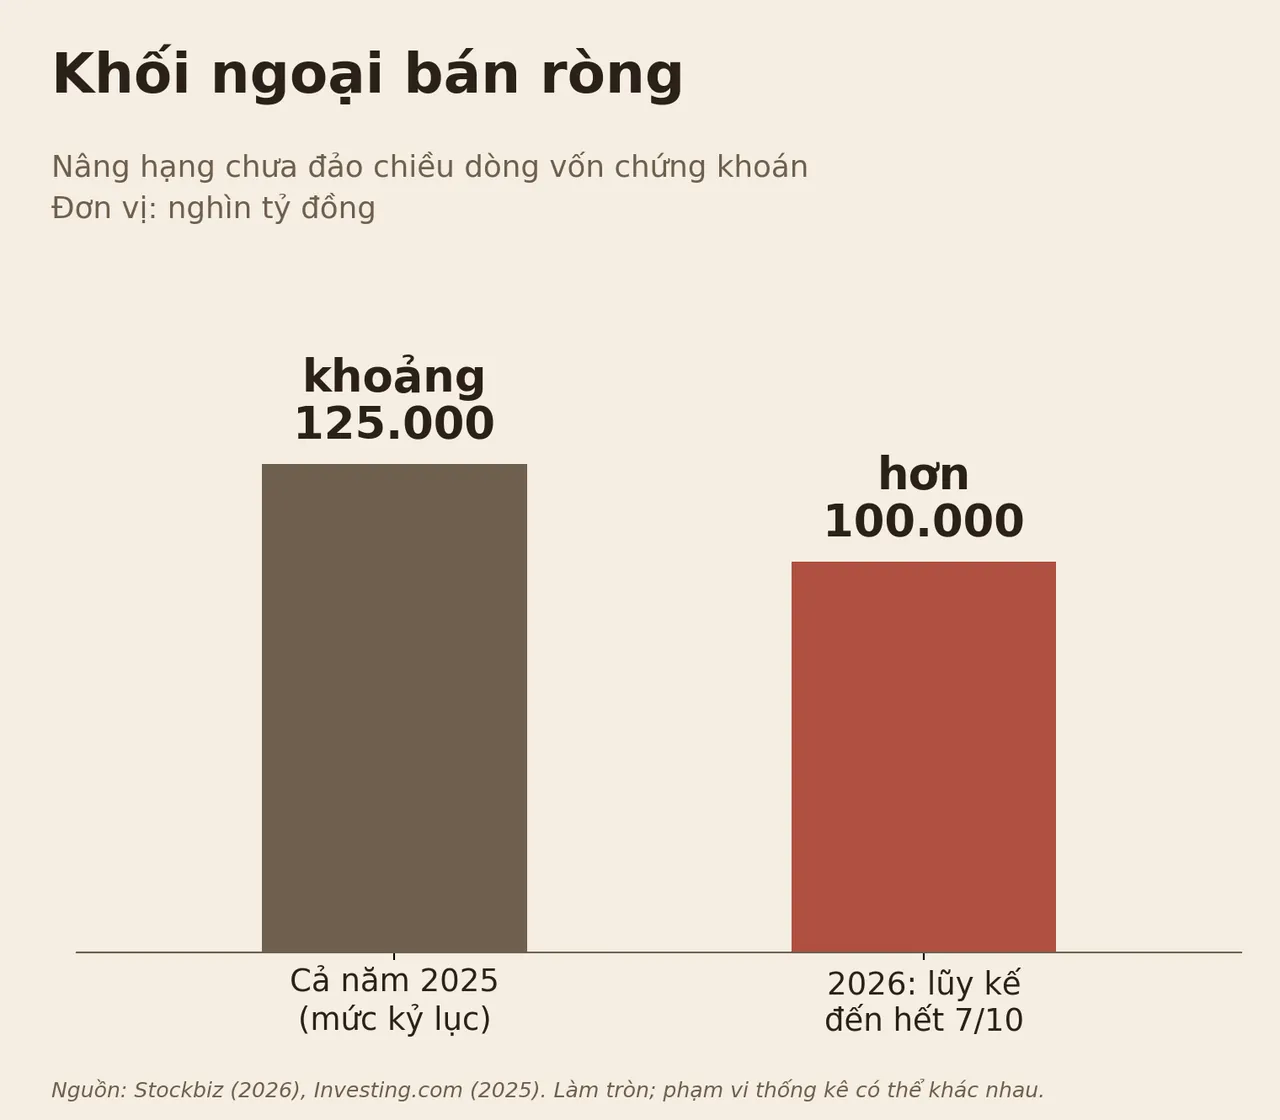
Khối ngoại bán ròng lũy kế. Nguồn: Stockbiz, Investing.com. Làm tròn, phạm vi thống kê có thể khác nhau giữa các đơn vị.
Thực tế đến nay ngược với kỳ vọng. Đợt giải ngân đầu của các quỹ ETF diễn ra phiên 18/9, khối ngoại mua ròng hơn 1.200 tỷ đồng, rồi quay lại bán ròng ngay sau nâng hạng. Lũy kế từ đầu năm đến hết 7/10, khối ngoại bán ròng hơn 100.000 tỷ đồng, sát mức kỷ lục khoảng 125.000 tỷ của cả năm 2025. Giới phân tích giải thích: quỹ chủ động đã mua đón đầu từ nhiều tháng trước nên chốt lời, còn quỹ thụ động đã hoàn tất đợt đầu trước ngày nâng hạng. Nâng hạng mở cửa cho dòng vốn, nhưng không bảo đảm lượng tiền vào hay thời điểm giải ngân.
🏠 Tác Động Tới Tín Dụng Và Bất Động Sản
Chuỗi đầy đủ: Fed và thị trường USD → tỷ giá VND/USD → lựa chọn của NHNN → thanh khoản và lãi vay trong nước → khả năng tiếp cận tín dụng, sức mua và dòng tiền doanh nghiệp → thị trường bất động sản. Đây là cơ chế truyền dẫn có điều kiện, không phải quan hệ nhân quả chắc chắn. Số liệu hiện có cho thấy nó đang vận hành ở khâu cuối:
Lãi suất tiền gửi bình quân của giao dịch phát sinh mới là 6,38%/năm tại ngày 20/9, tăng 1,15 điểm phần trăm so với cuối 2025. NHNN cho biết tốc độ tăng đang chậm lại và mặt bằng xoay quanh mức mới.
Dư nợ toàn hệ thống 20,75 triệu tỷ đồng cuối tháng 9, tăng 16,69% so với cùng kỳ. Tiền vẫn được bơm vào nền kinh tế, nhưng giá của tiền đã cao hơn.
Quý III/2026, lãi suất vay mua nhà cố định 12 tháng đầu phổ biến khoảng 8,5–11,5%/năm; sau ưu đãi, thả nổi có thể 13–15%/năm, tùy ngân hàng.
Theo Báo Văn hóa, lượng tiêu thụ nhà ở sơ cấp cả nước quý III giảm 36%. MBS dự báo tỷ lệ hấp thụ nửa cuối 2026 chỉ khoảng 40–50%, thấp hơn khoảng 10 điểm phần trăm so với cùng kỳ 2025.
FDI thì tác động theo một nhịp khác, chậm hơn và dài hơn: nhu cầu nhà ở, khu công nghiệp, việc làm, đô thị hóa. Nhưng cũng đừng phóng đại. FDI thực hiện vào kinh doanh bất động sản 9 tháng 2026 chỉ khoảng 1,6 tỷ USD, nhỏ hơn nhiều so với phần đổ vào chế biến, chế tạo. Về dòng tín dụng vào bất động sản và những định kiến quanh nó, tôi đã phân tích riêng trong bài Định Kiến Về Dòng Tiền Bất Động Sản.
🔭 Ba Kịch Bản Cần Theo Dõi Giai Đoạn Tới
Dưới đây là kịch bản phân tích để đặt câu hỏi, không phải dự báo có xác suất.
USD mạnh, vốn danh mục rút ròng, nhập khẩu cao. Tỷ giá chịu sức ép, NHNN ít dư địa, lãi vay khó hạ.
FDI giải ngân tốt, xuất khẩu, kiều hối và vốn danh mục vào ròng đủ mạnh. Áp lực tỷ giá dịu đi, NHNN có thêm dư địa.
Vốn ngoại vào, nhưng nhu cầu USD để nhập khẩu, trả nợ, chuyển lợi nhuận cũng tăng. Tác dụng lên tỷ giá bị triệt tiêu một phần.
Nhìn dữ liệu hôm nay, tôi thấy bức tranh pha trộn: USD mạnh và khối ngoại bán ròng chứng khoán nghiêng về A, trong khi FDI giải ngân cao nhất 5 năm và việc NHNN giữ nguyên lãi suất điều hành nghiêng về B. Tôi không gán xác suất cho từng kịch bản. Điều quan trọng là biết mình đang theo dõi chỉ số nào.
📋 Bộ Chỉ Số Kiểm Chứng Theo Quý
Mỗi quý, tôi đối chiếu cùng một bộ chỉ số. Cột “Đang cập nhật” là chỉ số chưa có số liệu đã kiểm chứng, tôi không ước chừng.
| Chỉ số | Nguồn gốc | Mức ghi nhận gần nhất |
|---|---|---|
| Lãi suất mục tiêu Fed | Federal Reserve | 3,75–4,00% (từ 16/9/2026) |
| Lợi suất trái phiếu Mỹ 10 năm; USD Index | Thị trường (báo Thanh Niên 13/10) | khoảng 5,3%; khoảng 102,5 điểm |
| USD/VND (tỷ giá trung tâm) | NHNN | quanh 25.630 đồng/USD (13/10) |
| Lãi suất liên ngân hàng VND | NHNN | qua đêm 7,0% ngày 21/9, sau đó NHNN bơm thanh khoản |
| Dự trữ ngoại hối | NHNN | Đang cập nhật |
| FDI đăng ký / thực hiện | Cục Thống kê | 50,36 / 21,07 tỷ USD (9 tháng 2026) |
| Khối ngoại mua/bán ròng; dòng ETF | HOSE, HNX, VSDC | bán ròng hơn 100.000 tỷ đồng (đến 7/10); ETF đợt đầu 18/9 |
| Xuất nhập khẩu, cán cân thương mại, kiều hối | Cục Thống kê, NHNN | Đang cập nhật |
| Tín dụng; lãi suất cho vay mua nhà | NHNN, ngân hàng thương mại | tín dụng +16,69% so với cùng kỳ; vay mua nhà cố định 8,5–11,5% |
| Thanh khoản và giao dịch BĐS | Bộ Xây dựng, đơn vị nghiên cứu thị trường | sơ cấp quý III giảm 36% (Báo Văn hóa) |
Hai mốc sắp tới cần canh: số liệu CPI Mỹ tháng 9 (dự kiến công bố 14/10) và cuộc họp FOMC ngày 27–28/10. Theo CME FedWatch, thị trường định giá phần lớn là Fed giữ nguyên ở tháng 10, và trên 85% khả năng có thêm một lần tăng trước tháng 12.
Với nhà đầu tư bất động sản, bài học không phải là đoán Fed. Hãy kiểm tra xem dòng tiền của mình chịu được lãi suất thả nổi hay không. Ví dụ minh họa: vay 3,5 tỷ đồng, tiền lãi tháng đầu (tính trên dư nợ ban đầu, chưa tính gốc) là khoảng 26 triệu đồng ở mức 9%/năm, nhưng lên khoảng 38 triệu ở mức 13%/năm. Chênh lệch gần 12 triệu mỗi tháng. Dự án tốt vẫn có thể thành gánh nặng nếu đòn bẩy vượt sức chịu đựng. Đây là phân tích kiến thức, không phải khuyến nghị đầu tư cho từng trường hợp.
📚 Nguồn Đối Chiếu
Federal Reserve ↗ · Ngân hàng Nhà nước ↗ · Cục Thống kê ↗ · FTSE Russell / LSEG ↗
Đọc thêm: Thị Trường Dàn Trải, Nhưng Rất Tập Trung · 22 Nguyên Tắc Tư Duy Đầu Tư BĐS.
