Định Kiến Về Dòng Tiền Bất Động Sản
— Khi nhìn một chiều dễ dẫn đến quy chụp sai lệch
Thời gian qua, một số ý kiến cho rằng sự mất giá của nội tệ hay áp lực lạm phát xuất phát từ việc tín dụng đổ quá nhiều vào bất động sản, từ đó kết luận rằng “tiền chảy vào bất động sản không tạo ra thặng dư xã hội”. Đây là một nhận định phiến diện. Câu hỏi đúng không phải tiền có chảy vào bất động sản hay không, mà là dòng tiền ấy đi vào loại hình nào, với mục đích gì.
🔎 Điều Đang Được Tranh Luận
Quan ngại về dòng tín dụng vào bất động sản không phải vô cớ, và bài này không phủ nhận điều đó. Tháng 2/2026, Thủ tướng yêu cầu Ngân hàng Nhà nước kiểm soát chặt tín dụng bất động sản đầu cơ, tập trung cho nhu cầu ở thực. Tháng 4/2026, đại biểu Quốc hội Lê Hoàng Anh (Gia Lai) nêu rằng tín dụng bất động sản đã tăng khoảng 132% trong bốn năm, và giá nhà tại Hà Nội, TP.HCM đang ở mức 25–30 lần thu nhập bình quân năm. Đó là những cảnh báo cần được nghe nghiêm túc.
Nhưng từ “có quan ngại” đến “tiền vào bất động sản là nguyên nhân gây mất giá nội tệ” là một bước nhảy lớn. Theo Tổng cục Thống kê, CPI bình quân 9 tháng 2026 tăng 4,52%, lạm phát cơ bản tăng 4,26%. Khi các chuyên gia phân tích áp lực giá năm 2026, họ nêu nhiều yếu tố cùng lúc: mục tiêu tăng trưởng hai chữ số kéo theo cầu đầu tư và tiêu dùng, chi phí nhập khẩu gắn với tỷ giá, và đà mở rộng tín dụng nói chung (tín dụng so với GDP cuối 2025 đạt 146%). Tín dụng bất động sản là một phần của bức tranh đó, không phải lời giải thích duy nhất.
🧭 Khung Phân Tích: Bộ Lọc 3 Tầng Của Dòng Tiền
Thay vì hỏi “tiền vào bất động sản là tốt hay xấu”, tôi dùng một bộ lọc ba tầng. Một đồng vốn chỉ được coi là tạo thặng dư khi vượt qua cả ba:
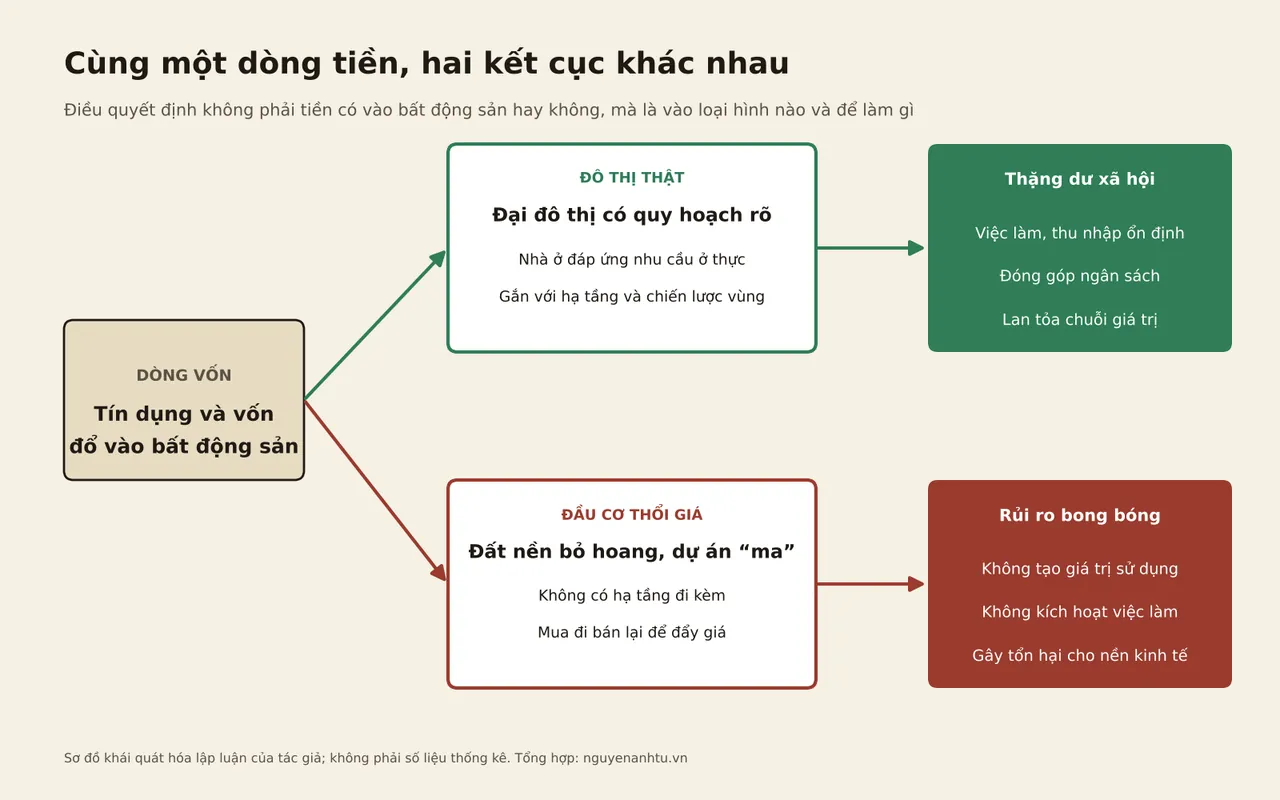
Cùng một dòng vốn, hai kết cục. Sơ đồ khái quát hóa lập luận của tác giả, không phải số liệu thống kê.
🏙️ Khi Tiền Đi Đúng Chỗ: Ba Vai Trò Có Thật
Bất động sản chưa bao giờ chỉ là lĩnh vực “ăn bám” hay sinh ra để phục vụ đầu cơ. Ở góc độ vĩ mô, nó là điểm khởi đầu của quy hoạch đô thị, nơi tổ chức không gian sống, không gian sản xuất và vận hành đời sống kinh tế.
Một đô thị được đầu tư bài bản tự hình thành hệ sinh thái kinh tế nội địa: dịch vụ, giải trí, tiêu dùng, giáo dục, y tế. Các mảnh ghép này tạo việc làm và giá trị gia tăng liên tục. Cách nhìn này cũng là nền của Quy hoạch 100 năm TP.HCM.
Nhiều tập đoàn quốc tế vào Việt Nam gắn với khu đô thị quy mô, khu công nghiệp chuẩn mực hay tổ hợp du lịch. Họ mang theo công nghệ, kinh nghiệm quản trị và tiêu chuẩn sống mới. Về tỷ trọng: theo Tổng cục Thống kê, FDI thực hiện vào kinh doanh bất động sản 9 tháng 2026 đạt 1,59 tỷ USD, chiếm 7,5% tổng vốn FDI thực hiện, nghĩa là một kênh quan trọng nhưng không phải kênh chi phối.
Việc làm cho hàng triệu lao động từ xây dựng, thiết kế, vật liệu, nội thất đến logistics, tài chính, môi giới và vận hành. Nguồn thu ngân sách từ tiền sử dụng đất, thuế chuyển nhượng, thuế thu nhập doanh nghiệp. Lan tỏa sang ngân hàng, bảo hiểm, công nghệ, bán lẻ.
Thu từ đất chỉ trở thành thặng dư khi dự án được triển khai thật. TP.HCM ước thu từ đất khoảng 65.319 tỷ đồng tính đến 30/6/2025, nhưng mới thực hiện khoảng 12.720 tỷ, phần còn lại khoảng 52.599 tỷ là kỳ vọng từ 9 dự án đã có giá đất được duyệt.
📊 Dữ Liệu Nói Gì?
Để tránh tranh luận bằng cảm tính, hãy nhìn cơ cấu thực của dòng tín dụng bất động sản theo số liệu Ngân hàng Nhà nước:
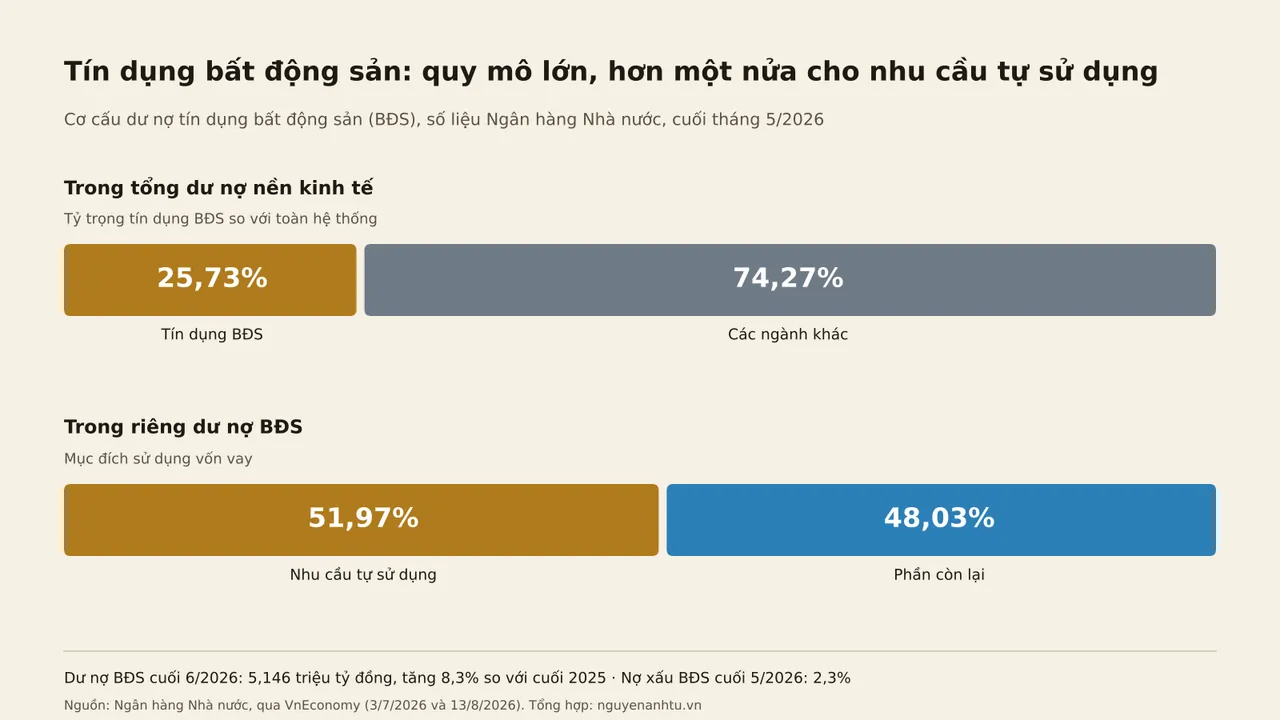
Cơ cấu tín dụng bất động sản cuối tháng 5/2026 — nguồn: Ngân hàng Nhà nước, qua VnEconomy (3/7/2026 và 13/8/2026).
Dữ liệu cho thấy cả hai chiều của câu chuyện:
- Phía ủng hộ lập luận “không quy chụp”: hơn một nửa dư nợ (51,97%) phục vụ nhu cầu tự sử dụng, tức nhu cầu ở và dùng thật. Khoảng 94% dư nợ là trung và dài hạn, phù hợp với đặc thù dự án phát triển. Nợ xấu bất động sản cuối tháng 5/2026 ở mức 2,3%.
- Phía cần thận trọng: gần một nửa dư nợ nằm ngoài nhóm tự sử dụng. Tín dụng bất động sản tăng 8,3% trong sáu tháng đầu năm, nhanh hơn mức tăng chung. Nợ xấu bất động sản tăng 10,5% so với cuối 2025. Năm 2026 có hơn 121.000 tỷ đồng trái phiếu bất động sản đáo hạn.
Nói cách khác, vấn đề không nằm ở “có hay không” mà ở “vào đâu và ai kiểm soát”. Ngay cả chính sách ưu tiên nhu cầu ở thực cũng đang gặp khó ở khâu dẫn dòng tiền: gói tín dụng 145.000 tỷ đồng cho nhà ở xã hội mới giải ngân khoảng 12,4% tại thời điểm tháng 2/2026. Dòng tiền không chỉ cần bị siết ở nơi sai, mà còn cần được mở đường ở nơi đúng.
⚖️ Phân Định Rạch Ròi: Phát Triển Đô Thị Khác Với Đầu Cơ Thổi Giá
Cần thẳng thắn thừa nhận góc khuất của thị trường. Hai loại dòng tiền này khác nhau về bản chất và không nên bị gộp chung:
Nhắm vào đất nền phân lô bỏ hoang, dự án “ma” không có hạ tầng, mua đi bán lại để tạo bong bóng. Loại tiền này không tạo giá trị sử dụng, không kích hoạt lao động và quả thực gây tổn hại cho nền kinh tế.
Chảy vào đại đô thị có quy hoạch rõ ràng, cung cấp nhà ở đáp ứng nhu cầu ở thực, gắn chặt với chiến lược vùng và hạ tầng quốc gia. Đó là đòn bẩy tăng trưởng mạnh cả ngắn hạn lẫn dài hạn.
💡 Góc Nhìn Nhà Tư Vấn: Nhận Ra Dòng Tiền “Đúng Chỗ”
Với nhà đầu tư, bộ lọc ở trên có thể đổi thành bốn dấu hiệu quan sát được ngoài thực tế:
Dự án nằm trong quy hoạch được duyệt, pháp lý đủ, mục đích sử dụng đất rõ ràng. Xem Bản đồ đầu tư công 2026–2030 để biết hạ tầng nào đã vào kế hoạch.
Có tuyến giao thông, metro, tiện ích công cộng đã khởi công hoặc có nguồn vốn. Xem tiến độ từng tuyến tại Mục tiêu Metro HCM 2030.
Có cư dân, lao động, doanh nghiệp thật đang cần không gian ở và làm việc, không chỉ người mua để bán lại.
Chủ đầu tư có năng lực, dự án có tiến độ thi công kiểm chứng được, không kéo dài vô hạn. Đây là ranh giới giữa đô thị thật và dự án “ma”.
Quản lý và định hướng dòng vốn tín dụng vào bất động sản là cần thiết. Nhưng không thể vội vàng vơ đũa cả nắm rằng “đổ tiền vào bất động sản là nguyên nhân gây hại”. Trong bối cảnh nền kinh tế ưu tiên nội lực, chiến lược phát triển bền vững không thể tách rời việc tập trung nguồn lực vào hạ tầng, quy hoạch và phân vùng đô thị. Khi giải tốt bài toán này, bất động sản sẽ làm trọn sứ mệnh vốn có của nó: kiến tạo không gian sống, hoàn thiện hạ tầng quốc gia và nâng chất lượng sống cho người dân. Bài này là phân tích tư duy đầu tư, không phải khuyến nghị mua bán.
📚 Đọc thêm: Thị Trường Dàn Trải, Nhưng Rất Tập Trung · 22 Nguyên Tắc Tư Duy Đầu Tư BĐS · Mục Tiêu Metro HCM 2030
📚 Nguồn Tham Khảo
Số liệu cập nhật đến 10/10/2026 và có thể thay đổi theo các báo cáo mới.
- Thủ tướng: Kiểm soát chặt tín dụng bất động sản đầu cơ — Báo Đầu tư, 26/2/2026 ↗
- Tín dụng bất động sản chiếm 25,73% dư nợ nền kinh tế, nợ xấu ở mức 2,3% — VnEconomy, 3/7/2026 ↗
- Đến cuối tháng 6/2026, nợ xấu bất động sản tăng 10,5% so cuối năm ngoái — VnEconomy, 13/8/2026 ↗
- Tín dụng chảy vào bất động sản đầu cơ — phát biểu của đại biểu Quốc hội Lê Hoàng Anh — Vietstock, 21/4/2026 ↗
- Báo cáo tình hình kinh tế – xã hội quý III và 9 tháng năm 2026 — Cục Thống kê, 3/10/2026 ↗
- Lạm phát 2026: Áp lực từ tăng trưởng hai chữ số và biến động tỷ giá — VCCI, 26/2/2026 ↗
- TP. Hồ Chí Minh: Ngân sách thu hơn 65 nghìn tỷ đồng từ đất — Thời báo Tài chính Việt Nam, 11/7/2025 ↗
Thuộc chủ đề: Bất Động Sản TP.HCM — xem tất cả phân tích liên quan.
